
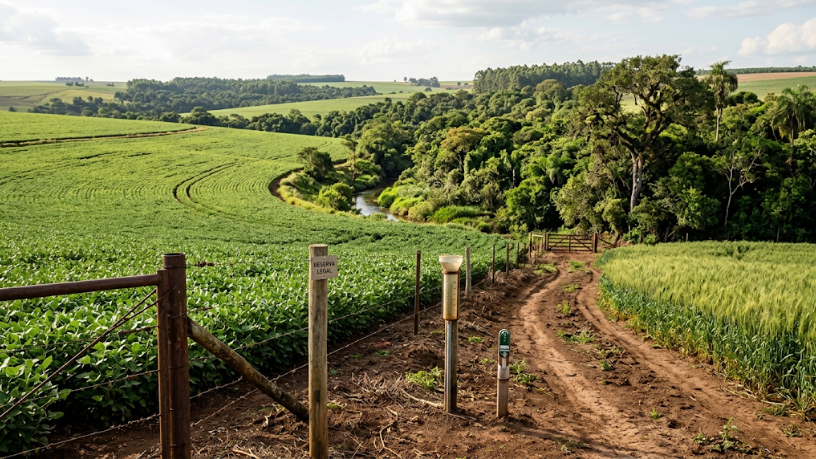
Um produtor recebe a guia do ITR com valor bem acima do que esperava, mesmo tendo uma área extensa de mata preservada na propriedade. Segundo Parajara Moraes Alves Junior, essa situação é mais frequente do que parece e quase sempre tem a mesma origem: a área de reserva legal ou de preservação permanente não foi formalmente declarada à Receita Federal, mesmo estando fisicamente ali, intocada.
O imposto territorial rural segue uma lógica simples na teoria: quem produz mais e preserva corretamente paga menos. Na prática, porém, essa redução só acontece quando o produtor cumpre etapas administrativas específicas, que muitas propriedades deixam de lado por falta de informação, não por descuido com o meio ambiente.
Por que declarar a reserva legal reduz o ITR?
A legislação isenta de tributação as áreas de preservação permanente, reserva legal e outras categorias de interesse ecológico. Só que essa isenção não é automática: exige a apresentação do Ato Declaratório Ambiental ao Ibama e a inscrição da área no Cadastro Ambiental Rural, comprovando que o espaço existe e está devidamente registrado.
Sem esse registro, a Receita Federal desconsidera a área como não tributável e calcula o imposto como se toda a propriedade fosse passível de exploração econômica. O resultado é uma conta significativamente mais alta do que aquela que o produtor deveria efetivamente pagar.
O que é o grau de utilização e por que ele pesa tanto na conta?
O grau de utilização mede a proporção entre a área efetivamente aproveitada com atividade produtiva e a área total disponível para uso econômico na propriedade. Quanto maior esse percentual, menor tende a ser a alíquota aplicada sobre o valor da terra.
Parajara Moraes Alves Junior mostra que muitos produtores calculam esse indicador de forma incompleta, esquecendo de informar áreas de pastagem ou de exploração extrativa que também contam como uso produtivo, o que reduz artificialmente o grau declarado e eleva a alíquota sem necessidade real.
Por que subavaliar o valor da terra nua vira armadilha?
Declarar um valor de terra abaixo do preço de mercado da região pode parecer, à primeira vista, uma forma de reduzir o imposto devido. Só que essa é justamente uma das principais causas de retenção na malha fina, já que as prefeituras enviam à Receita Federal seus próprios parâmetros de valor por município.
Quando o valor informado destoa demais da referência oficial, a declaração é sinalizada para revisão, gerando cobrança de diferença, multa e, em alguns casos, atraso na emissão de certidões necessárias para acessar crédito rural.
O Ato Declaratório Ambiental é obrigatório mesmo com registro no CAR?
Essa dúvida aparece com frequência entre produtores que já regularizaram a propriedade no Cadastro Ambiental Rural e presumem que isso basta. Revela Parajara Moraes Alves Junior que, embora tribunais já tenham reconhecido que a ausência do ADA não invalida a isenção quando a área é comprovada por outros meios técnicos, manter o documento em dia continua sendo o caminho mais seguro para evitar questionamento administrativo.
Depender de uma disputa futura para reconhecer um direito que poderia estar formalizado desde o início raramente compensa o desgaste de tempo e recurso envolvido, e é sempre mais prudente agir proativamente para evitar complicações desnecessárias.
O que muda quando a declaração é tratada como rotina?
Reunir documentação, conferir área declarada e revisar o valor da terra apenas no mês da entrega aumenta o risco de erro e de perda de benefício legítimo. Aponta Parajara Moraes Alves Junior que produtores que atualizam esses dados ao longo do ano, à medida que algo muda na propriedade, chegam ao período de declaração com muito menos incerteza sobre o valor final devido.
O ITR em dia não é apenas uma obrigação isolada: é também pré-requisito para financiamento, seguro agrícola e venda futura da propriedade, o que torna cada detalhe da declaração parte de uma estratégia patrimonial maior, não um formulário a ser preenchido às pressas.